Domain verbindersystem.de kaufen?
Wir ziehen mit dem Projekt
verbindersystem.de um.
Sind Sie am Kauf der Domain
verbindersystem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verbindersystem.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **

Ähnliche Suchbegriffe für Einkommensteuergesetz EStG
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz EStG:
-
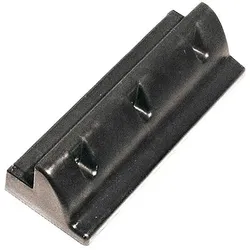
Büttner MT-VP Verbindungsprofile 2 StückAerodynamische Spoiler- und Halterungssets für Solarmodule Die Spoilerprofile passen sich der Aerodynamik von Fahrzeugdächern an und werden ohne Bohren mithilfe des Klebe-Sets auf lackierten Flächen oder GFK-Untergründen befestigt. Sie bieten optimale Unterlüftung und sicheren Halt für Solarmodule. Die Profile sind in verschiedenen Größen (33 cm bis 66 cm) erhältlich und werden montagefertig in Schwarz geliefert, können aber nachträglich lackiert werden. Ebenfalls erhältlich sind zwei verschiedene Universal-Halterungen (Eckset oder Verbinderset), die für alle Modulgrößen geeignet sind und eine stabile Verbindung bzw. Befestigung gewährleisten. Setzt man mehrere Solarmodule direkt neben- bzw. hintereinander, dann verbindet man diese einfach mit einem Verbindungsprofil. Ansonsten bietet das Eckprofil- bzw. das Seitenprofil-Set jedem Modul – egal welcher Größe – optimalen Halt. Details: Spoilerprofile bieten aerodynamischen Halt ohne Bohren Einfache Montage mit Klebe-Set und Edelstahlschrauben (nicht im Lieferumfang) Verfügbare Längen: 33 cm, 45 cm, 53 cm, 60 cm, 66 cm Optimale Unterlüftung für Solarmodule Technische Daten: Spoilerset MT SP 33: 330 mm, 2 Stück Spoilerset MT SP 45: 450 mm, 2 Stück Spoilerset MT SP 53: 530 mm, 2 Stück Spoilerset MT SP 60: 600 mm, 2 Stück Spoilerset MT SP 64/66: 660 mm, 2 Stück Eckset MP EP: 4 Eckhalterungen, universell Verbinderset MT VP: 2 Verbinderhalterungen für mehrere Module Lieferumfang: Spoilerset oder Eckset oder Verbinderset (je nach Ausführung)44,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter


-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz EStG:
-
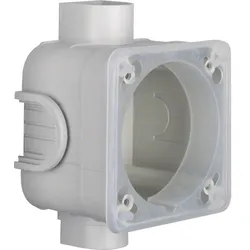
Berker 183001 CEE UP-Dose Verbindungssysteme.product-tables{width:100%;max-width:620px;border-collapse:collapse;margin:0 0 18px;table-layout:fixed;}.product-tables td{padding:5px 7px;border:1px solid #ccc;vertical-align:top;word-break:break-word;overflow-wrap:anywhere;}.product-tables td:first-child{width:42%;background:#e6e6e6;}.product-tables td:last-child{width:58%;}@media(max-width:600px){.product-tables{ width:100%!important; max-width:100%!important; table-layout:fixed; }.product-tables td{ padding:4px 5px!important; font-size:13px; line-height:1.35; }.product-tables td:first-child{ width:44%; }.product-tables td:last-child{ width:56%; }}@media(max-width:380px){.product-tables td{ padding:4px!important; font-size:12px; line-height:1.3; }.product-tables td:first-child{ width:46%; }.product-tables td:last-child{ width:54%; }} Berker 183001 CEE UP-Dose Verbindungssysteme Berker 183001 CEE UP-Dose Verbindungssysteme (Berker-Nr. 183001, EAN 4011334333203) gehört zur Produktgruppe Berührungsschutz-/Einbaudose. Technische Daten – Allgemein Hersteller Berker Hersteller-Artikelnummer 183001 EAN 4011334333203 Farbe Grau Technische Daten – Material & Oberfläche Werkstoff Thermoplast Technische Daten – Schutz & Eigenschaften Schutzart IP20 Technische Daten – Abmessungen & Gewicht Höhe 122,80 mm Breite 94 mm Tiefe 71 mm Verpackungseinheit 5 Stück Montage und Einsatz Wand- oder Deckenmontage zur sicheren Unterbringung elektrischer Komponenten. Besonderheiten Grau IP20 Expertenbewertung Zuverlässiger Berührungsschutz für die sichere Installation elektrischer Module.18,72 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Büttner MT-VP Verbindungsprofile 2 StückAerodynamische Spoiler- und Halterungssets für Solarmodule Die Spoilerprofile passen sich der Aerodynamik von Fahrzeugdächern an und werden ohne Bohren mithilfe des Klebe-Sets auf lackierten Flächen oder GFK-Untergründen befestigt. Sie bieten optimale Unterlüftung und sicheren Halt für Solarmodule. Die Profile sind in verschiedenen Größen (33 cm bis 66 cm) erhältlich und werden montagefertig in Schwarz geliefert, können aber nachträglich lackiert werden. Ebenfalls erhältlich sind zwei verschiedene Universal-Halterungen (Eckset oder Verbinderset), die für alle Modulgrößen geeignet sind und eine stabile Verbindung bzw. Befestigung gewährleisten. Setzt man mehrere Solarmodule direkt neben- bzw. hintereinander, dann verbindet man diese einfach mit einem Verbindungsprofil. Ansonsten bietet das Eckprofil- bzw. das Seitenprofil-Set jedem Modul – egal welcher Größe – optimalen Halt. Details: Spoilerprofile bieten aerodynamischen Halt ohne Bohren Einfache Montage mit Klebe-Set und Edelstahlschrauben (nicht im Lieferumfang) Verfügbare Längen: 33 cm, 45 cm, 53 cm, 60 cm, 66 cm Optimale Unterlüftung für Solarmodule Technische Daten: Spoilerset MT SP 33: 330 mm, 2 Stück Spoilerset MT SP 45: 450 mm, 2 Stück Spoilerset MT SP 53: 530 mm, 2 Stück Spoilerset MT SP 60: 600 mm, 2 Stück Spoilerset MT SP 64/66: 660 mm, 2 Stück Eckset MP EP: 4 Eckhalterungen, universell Verbinderset MT VP: 2 Verbinderhalterungen für mehrere Module Lieferumfang: Spoilerset oder Eckset oder Verbinderset (je nach Ausführung)44,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für Einkommensteuergesetz EStG
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.